Die Postbank hat auf ihrer Internetseite eine Frage geschrieben, die man sich einrahmen sollte. Sie lautet: „Ich habe bereits mein gesamtes Vermögen bei der Postbank. Wie kann ich trotzdem von höheren Zinsen profitieren?“ Die Antwort der Bank: „Leider geht das nicht mit der Tagesgeld-Aktion, da sich diese ausschließlich auf Neugeld bezieht.“ Darunter folgt der Hinweis auf weitere Angebote auf der Webseite. Ehrlicher hat selten eine Bank erklärt, was sie von ihren besten Kunden hält. Das ist kein verrutschter Textbaustein. Das ist das Geschäftsmodell, ausnahmsweise im Klartext.
DKB und Postbank: Die Treuestrafe
Die Postbank zahlt ab dem 1. November sechs Monate lang 3,2 Prozent aufs Tagesgeld, aber nur auf Neugeld. Alles, was schon da liegt, bekommt 0,75 Prozent. Die DKB spielt dasselbe Stück eine Tonlage höher: 4 Prozent bis Ende Februar für Geld, das bis zum 20. Oktober von einer anderen Bank kam. Für den Rest gibt es 1 Prozent.
In Euro sieht das so aus: 10.000 Euro, frisch von der Sparkasse zur DKB überwiesen, bringen in den vier Aktionsmonaten rund 133 Euro Zinsen vor Steuern. Dieselben 10.000 Euro, die schon seit Jahren dort liegen, bringen rund 33 Euro. Gleiche Bank, gleiches Produkt, gleicher Betrag. Bestraft wird nicht der Kunde. Bestraft wird das Geld, das bleibt.
Die Bank prüft, ob du wirklich fremdgehst
Damit niemand schummelt, haben beide Banken Regeln geschrieben, die sich lesen wie ein Ehevertrag mit Detektivklausel. Die DKB vergleicht die Kontostände vom 5. und vom 20. Oktober, und zwar über alle Giro-, Tagesgeld- und Festgeldkonten hinweg, inklusive Depot, bewertet zu Einstandskursen. Wer Aktien verkauft und das Geld aufs Tagesgeld legt, ist kein Neukunde seines eigenen Geldes.
Die Postbank geht weiter. Als Neugeld zählt nichts, was vorher bei der Deutschen Bank oder der norisbank lag. Zur Erinnerung: Die Postbank ist rechtlich eine Niederlassung der Deutschen Bank AG. Geld, das innerhalb derselben Aktiengesellschaft die Schublade wechselt, bleibt also Altgeld. Und Altgeld ist bei der Bank ungefähr so willkommen wie der Ex auf der Hochzeit.
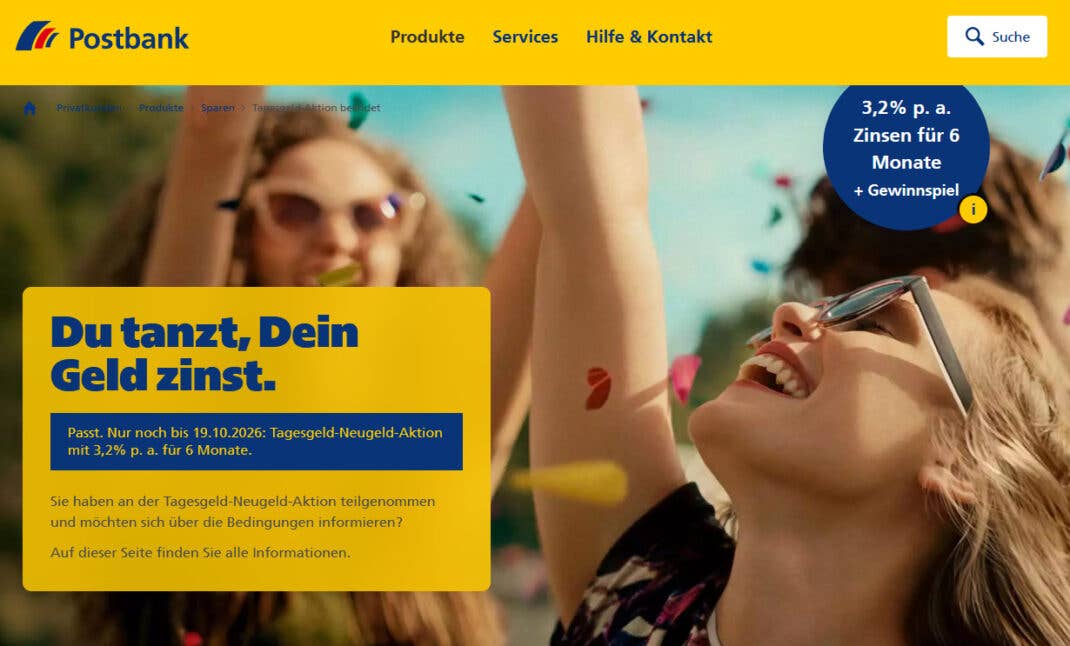
Über der Aktion steht auf der Postbank-Seite in großen Lettern: „Du tanzt, Dein Geld zinst.“ Das Altgeld tanzt nicht. Es sitzt am Rand und zinst mit 0,75 Prozent.
Die EZB erhöht, bei den Treuen kommt nichts an
Man könnte das als normales Marketing abtun. Lockangebote kennt jeder vom Strom und vom Handyvertrag. Beim Tagesgeld kommt aber etwas dazu, das die Sache unappetitlich macht: der Zeitpunkt.
→ Treuestrafe beim Strom: Nach einem Jahr wird abgezockt
Die Europäische Zentralbank hat im Juni die Leitzinsen erhöht, zum ersten Mal seit fast drei Jahren. Im September legte sie nach. Der Einlagenzins, an dem sich die Sparzinsen orientieren, liegt jetzt bei 2,50 Prozent.
Der Basiszins der DKB lag schon im Frühjahr bei 1 Prozent und liegt da immer noch. Die Postbank weist ihre 0,75 Prozent mit Stand Juli 2025 aus. Zwei Zinserhöhungen, und beim Bestand ist davon nichts angekommen. Das Geld der Treuen arbeitet trotzdem. Nur nicht für sie.
Am Geld dürfte es nicht liegen. Die DKB meldete für das erste Halbjahr 2026 mehr als eine Milliarde Euro Zinsüberschuss und 667 Millionen Euro Gewinn vor Steuern. Auf ihrer Tagesgeld-Seite wirbt sie mit dem Satz: „Nicht nur für kurze Zeit: Unsere Tages- und Festgeldkonditionen überzeugen dauerhaft.“ Das stimmt sogar. Dauerhaft gibt es das eine Prozent. Die vier gibt es für kurze Zeit.
Klassenbeste in einer Klasse, die geschlossen schwänzt
Fairerweise: DKB und Postbank sind nicht die Schlimmsten. In der Vergleichstabelle, die die DKB selbst auf ihre Website stellt, steht sie mit 1 Prozent ganz oben. Darunter folgen Postbank, ING, Commerzbank und Comdirect mit 0,75 Prozent, die Deutsche Bank mit 0,5 und Santander mit 0,3 Prozent. Die DKB ist also Klassenbeste in einer Klasse, die geschlossen schwänzt.
Das System lebt davon, dass Geld gern liegen bleibt. Wer alle paar Monate mit seinem Ersparten von Bank zu Bank zieht, kassiert die Aktionszinsen. Wer bleibt, bekommt den Rest. Man muss kein Bankvorstand sein, um zu ahnen, wer die Lockangebote bezahlt.
→ Opfer Sparkassen-Kunde: Jahrzehntelang freundlich abgezockt
Im Duden steht unter „treu“ eine Bedeutung, die Banken in ihrer Werbung lieber weglassen: „treuherzig; ein wenig naiv, von kindlichem Gemüt“. Das Beispiel dazu liest sich, als hätte es eine Marketingabteilung bestellt: „treu und brav … tat er alles, was man von ihm verlangte“. Mit dieser Bedeutung kalkulieren DKB und Postbank. Mit der anderen nicht.
Was tun?
Der Standardrat lautet deshalb: Wechsel halt. Der Rat ist richtig, und genau darin steckt der Vorwurf. Ein Sparprodukt, das nur dann ordentlich zahlt, wenn man es regelmäßig verlässt, ist kein Sparprodukt. Es ist ein Kundengewinnungsprogramm mit Einlagensicherung. Die Postbank hat die Frage ihrer treuesten Kunden also völlig korrekt beantwortet. Leider geht das nicht. Bei der Bank ist Geld nur willkommen, solange es fremd ist.