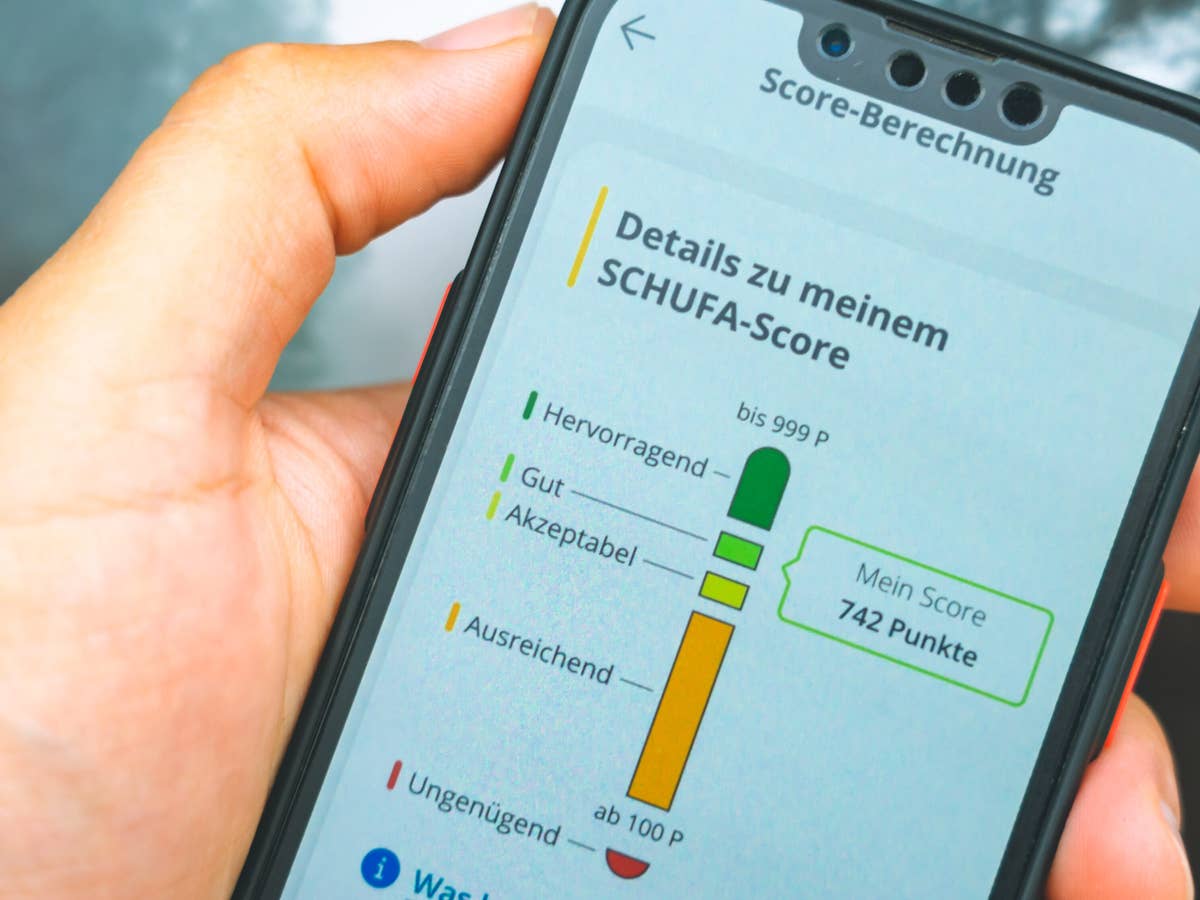
„Ein Score. Zwölf statt 100 Score-Kriterien.“ Mit diesem Satz startete die Schufa im März ihre Transparenzoffensive. Angekündigt war der „weltweit erste, vollkommen transparente Score“ für Kreditprüfungen, nachrechenbar für jeden, gratis in der App. Verbraucherschutzministerin Stefanie Hubig lobte „mehr Transparenz“. Die Schufa stellte das Lob auf ihre eigene Website. Dort steht es noch heute.
Sechs Monate später klingt dieselbe Firma anders. Von nur einem Score sei nie die Rede gewesen, teilt sie nach Recherchen von NDR und Süddeutscher Zeitung mit. Ersetzt würden lediglich sechs Branchenscores. Derzeit gebe es rund 50 Scores. Fünfzig. Für 68 Millionen Menschen in Deutschland heißt das: Sie dürfen ihren Score jetzt sehen. Ob er bei ihnen zählt, erfahren sie nicht.
Das Schaufenster: Die zwölf Schufa-Kriterien
Was die App zeigt, ist tatsächlich ein Fortschritt. Zwölf Kriterien, 100 bis 999 Punkte, jede Gewichtung offen. Früher gab es einen Prozentwert. Was genau dahintersteckte, blieb für Verbraucher weitgehend verborgen.
→ Girokonto: 8 von 10 Deutschen machen diesen großen Fehler
Nur fragen längst nicht alle Unternehmen diesen Score ab. Zum Start nutzte laut Verbraucherzentrale rund jeder vierte Schufa-Vertragspartner den neuen Wert. Ende 2026 soll es die Hälfte sein, bis Ende 2028 soll der neue Score gut 80 Prozent der Bonitätsscores ausmachen.
Das heißt: Auch nach der Übergangszeit wird bei einem Teil der Entscheidungen nach Regeln gerechnet, die in keiner App stehen. Welcher Wert beim eigenen Handyvertrag verwendet wird, sieht der Kunde nicht. Die Verbraucherzentrale rät, beim Anbieter nachzufragen. Gute Unterhaltung in der Warteschleife.
Nebenbei rutschten bei der Umstellung 8 Prozent der Verbraucher in eine schlechtere Score-Klasse. An ihren Daten hatte sich nichts geändert. Nur am Rechenweg.
Beim Hauskauf zählt ein anderer Wert
Am teuersten wird die Lücke beim größten Kauf des Lebens. Seit Sommer 2025 bietet die Schufa Banken einen eigenen „Hypotheken-Score der neuen Generation“ an. Wie er rechnet, verrät sie nicht.
→ Bargeld vor dem Aus: Diese 3 Probleme sind bereits Realität
Wer vor dem Bankgespräch monatelang an seinen App-Punkten feilt, lernt womöglich für die falsche Prüfung. Der neue Wert sei „dann gar nicht entscheidend“, sagt Claudio Zeitz-Brandmeyer vom Verbraucherzentrale Bundesverband. Über die Laufzeit einer Immobilienfinanzierung könne es um „viele Tausend Euro“ gehen.
Die Schufa beruhigt: nur rund 300 Abfragen pro Woche. Erklären wolle man den Score, sobald er für Verbraucher „relevant“ werde. Für die Menschen hinter diesen 300 Abfragen ist er das längst.
Die Blackbox der Schufa zieht um
Dazu kommt ein Angebot für Großkunden. Sie können aus einem Pool von 40 Kriterien zusätzliche Daten kaufen: etwa darüber, wie viel jemand insgesamt mit Krediten und Leasing aufgenommen hat, wie viele Kreditkarten er besitzt oder wie viele Bankverträge er in diesem Jahr abgeschlossen hat.
Die Bewertung kann dann die Bank selbst berechnen. Der Betroffene sieht in seiner Datenauskunft den normalen Score und den Vermerk, dass jemand eine Anfrage gestellt hat. Laut Schufa nutzt bislang kein Unternehmen den neuen Score mit diesen Zusatzdaten. Bislang.
Künftig können Großkunden ihre Bewertung zudem stärker auf ihre eigenen Bedürfnisse zuschneiden. Die Schufa spricht dabei von Auftragsdatenverarbeitung. Erklären muss den Score dann der Auftraggeber. Matthias Spielkamp von AlgorithmWatch nennt das „noch mal perfider“.
→ Dieser PayPal-Trick funktioniert seit Jahren
Die Schufa hat ihre Blackbox also nicht geöffnet. Sie hat sie umgetopft, aus Wiesbaden in die Rechenzentren der Banken. Es ist nicht die erste Lücke im Transparenzversprechen. Im Juli deckten NDR und SZ einen Archivbestand mit alten Krediten, Pfändungen und längst bezahlten Schulden auf, den die Schufa in der Datenkopie nicht gesondert ausweist. Die Datenschutzorganisation noyb hat deshalb abgemahnt und bereitet eine Sammelklage vor.
Was Verbraucher jetzt tun können
Gegen die Lücke hilft vorerst nur Handarbeit: regelmäßig die kostenlose Datenkopie nach Artikel 15 DSGVO anfordern, Fehler sofort korrigieren lassen und bei einer Ablehnung schriftlich fragen, welcher Wert verwendet wurde.
Ab dem 20. November wird es etwas leichter. Dann dürfen Alter, Geschlecht und Anschrift nicht mehr in Scores einfließen. Wer bei einem Ratenkredit an einer automatisierten Prüfung scheitert, kann außerdem verlangen, dass ein Mensch die Entscheidung überprüft.
Die Schufa hat Verbrauchern ein Schaufenster gebaut: hell erleuchtet, zwölf Kriterien in der Auslage, das Lob der Ministerin gleich daneben. Entschieden wird aber im Hinterzimmer.