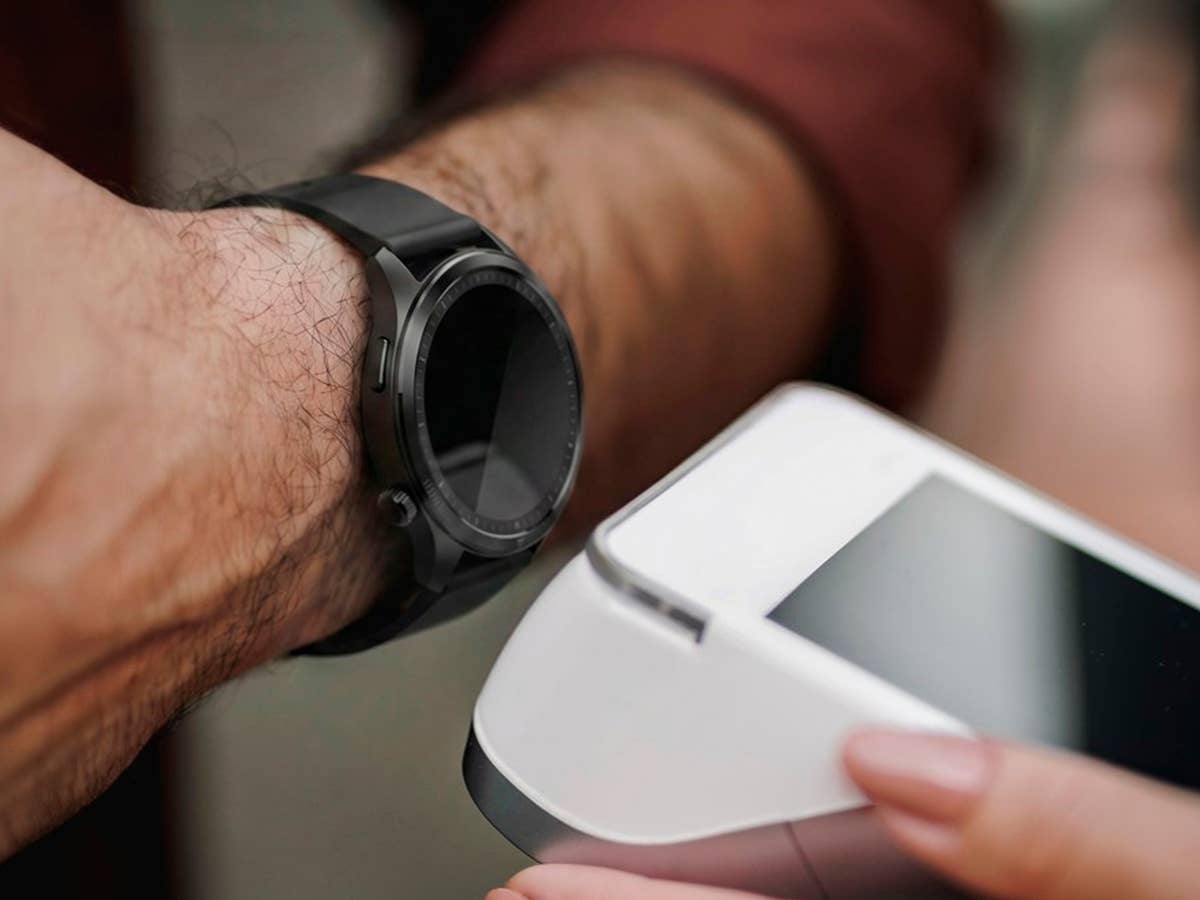
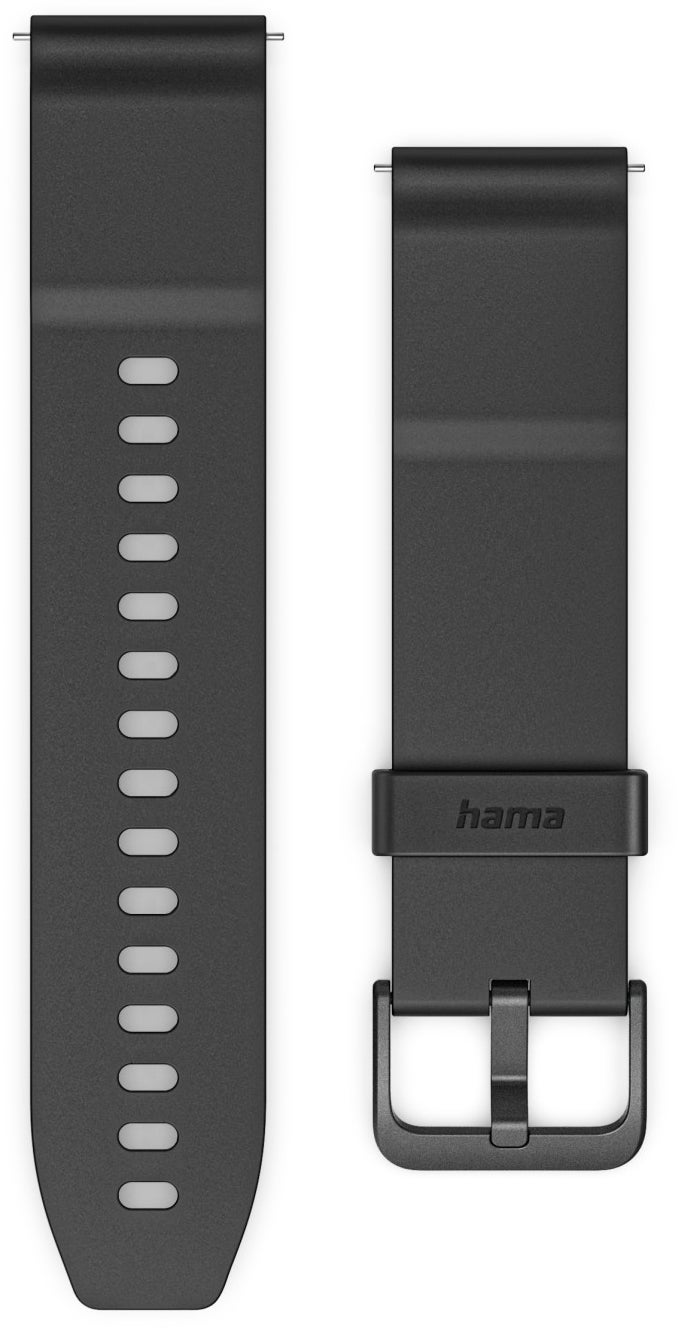
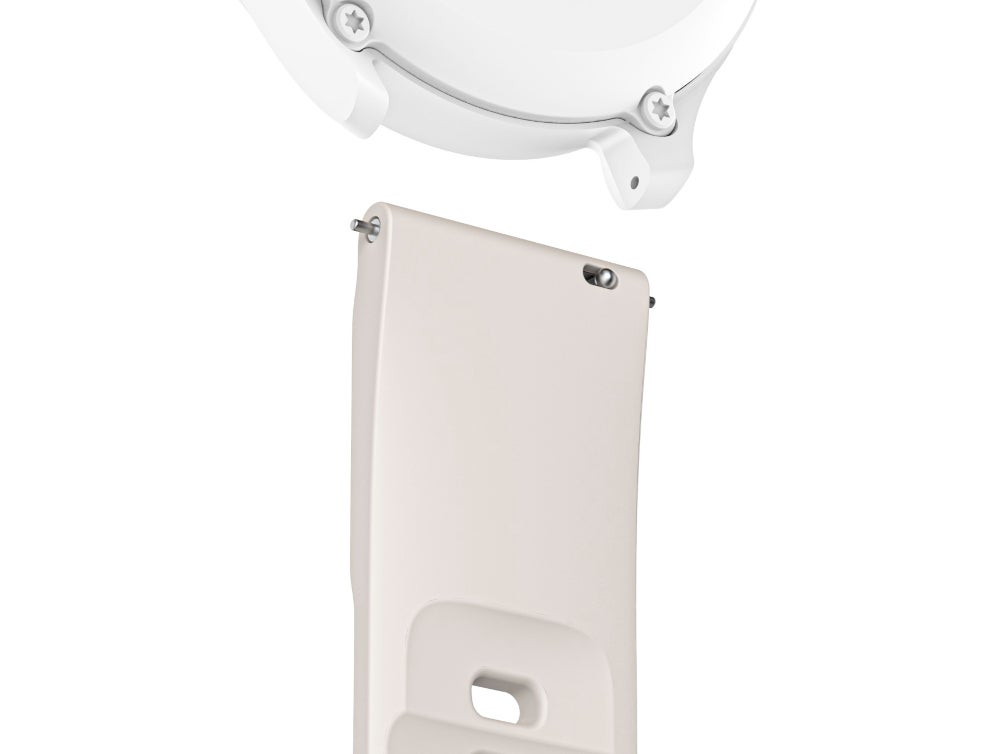
Das Bezahlarmband gibt es in den Stegbreiten 20 und 22 Millimeter, jeweils in Schwarz oder Beige. Die unverbindliche Preisempfehlung liegt bei 39,99 Euro. Das Band besteht aus Silikon mit einer Dornschließe aus Edelstahl und passt laut Hama an Handgelenke mit 14,4 bis 22 Zentimetern Umfang. Im Armband steckt ein passiver NFC-Chip. Er braucht keinen Akku und muss nie geladen werden. Du tauschst einfach das bisherige Armband deiner Uhr aus. Dank Schnellspann-Federstegen geht das ohne Werkzeug.
So funktioniert das Hama Bezahlarmband
Technisch setzt Hama auf den schwedischen Bezahldienst Fidesmo Pay. Die Einrichtung läuft einmalig über die Fidesmo-App auf einem NFC-fähigen Smartphone: Armband verbinden, Debit- oder Kreditkarte hinterlegen, fertig. Danach brauchst du das Handy laut Hama nicht mehr. An der Kasse hältst du das Handgelenk mit zwei bis vier Zentimetern Abstand ans Terminal, das war’s.
Der größte Vorteil: Deine Uhr bleibt deine Uhr. Wer eine analoge Lieblingsuhr trägt oder eine Smartwatch ohne Bezahlfunktion besitzt, muss für kontaktloses Bezahlen nichts Neues kaufen. Mit rund 40 Euro ist das Armband deutlich günstiger als eine neue Uhr mit NFC‑Bezahlfunktion. Weil der Chip ohne Strom auskommt, funktioniert er unabhängig von der Uhr. Ist der Akku deiner Smartwatch leer, kannst du mit diesem Armband trotzdem bezahlen. Beim Laufen, im Fitnessstudio oder auf dem Weg zum Bäcker darf das Smartphone zu Hause bleiben.
Auch beim Thema Sicherheit macht Hama einiges richtig. Im Armband liegt nicht deine echte Kartennummer, sondern ein verschlüsseltes Token, das nur auf diesem einen Armband funktioniert. Geht das Band verloren, sperrst du es über die Fidesmo-App. Von außen sieht niemand, dass das Armband bezahlen kann. Laut Hama ist die Lösung von Visa und Mastercard zertifiziert. Wie bei der klassischen EC- oder Kreditkarte gilt: Ab einem bestimmten Betrag fragt das Terminal nach der PIN.
Der Haken: Funktioniert nicht mit jeder Bank
Der Haken an der ganzen Geschichte steckt im Detail. Hama wirbt mit mehr als 800 Partnerbanken. Das klingt, als wäre auch deine Bank Bank sicher dabei. Die Zahl gilt aber weltweit und sagt wenig darüber aus, wie es in Deutschland aussieht.
Und hierzulande wird es dann tatsächlich dünn. Laut der offiziellen Bankenliste von Fidesmo unterstützen hierzulande unter anderem die Volksbanken Raiffeisenbanken, die Sparda-Banken, die PSD-Banken, die BBBank, comdirect und die Consorsbank den Dienst. Dazu kommen Klarna sowie Finanzdienstleister wie Curve, VIMpay und Wallester.
Nicht dabei sind die hingegen Sparkassen oder große Direktbanken wie die DKB und die ING. Auch Deutsche Bank, Postbank, N26 oder Trade Republic fehlen. Damit bleibt ein großer Teil der Bankkunden in Deutschland außen vor, zumindest auf direktem Weg.
Schnellcheck: Klappt das Armband mit deiner Bank?
| Bank | Direkt nutzbar | Möglicher Weg |
|---|---|---|
| Volksbanken Raiffeisenbanken, Sparda-Banken, PSD-Banken | Ja Ausnahme: Co-Badge-girocards | Sparkassen Visa- oder Mastercard in der Fidesmo-App |
| comdirect, Consorsbank, BBBank | Ja | Visa- oder Mastercard in der Fidesmo-App |
| Klarna | Ja | Klarna-Karte in der Fidesmo-App |
| Sparkasse | Nein | Curve (mit Kreditkarte) oder VIMpay |
| DKB, ING | Nein | Curve mit Visa Debit oder VIMpay |
Und selbst bei den unterstützten Instituten gibt es eine Einschränkung: Bei Volksbanken, Sparda- und PSD-Banken sind sogenannte Debit-Co-Badge-Karten ausgenommen. Gemeint ist die Girocard mit zusätzlichem Visa- oder Mastercard-Logo. Du brauchst als Kunde dieser Banken also eine eigenständige Kredit- oder Debitkarte von Visa oder Mastercard, um das Bezahlarmband von Hama nutzen zu können.
Sparkasse, DKB, ING: So klappt es trotzdem
Wer bei einer nicht unterstützten Bank ist, hat in Deutschland zwei Auswege. Hama verweist in den FAQ zum 22-mm-Modell selbst auf den ersten davon.
- Curve: Curve schaltet eine eigene Mastercard zwischen dich und deine Bank. In der Curve-App hinterlegst du deine eigentliche Visa- oder Mastercard, etwa die Visa Debit von DKB oder ING. Die Curve-Karte verknüpfst du anschließend mit Fidesmo Pay. Bezahlst du mit dem Armband, reicht Curve die Zahlung an deine hinterlegte Karte weiter. Der Haken: Du brauchst ein zusätzliches Konto bei einem weiteren Anbieter, inklusive Verifizierung und eigener App. Die kostenlose Basisvariante von Curve hat zudem Grenzen, etwa bei Zahlungen in Fremdwährung. Und mit einer reinen Girocard klappt auch dieser Weg nicht, Sparkassen-Kunden benötigen eine Kreditkarte.
- VIMpay: VIMpay funktioniert nach dem Prepaid-Prinzip. In der VIMpay-App richtest du ein eigenes Fidesmo-Segment ein und erhältst dafür eine digitale VIMpay-Mastercard, die du mit dem Armband verknüpfst. Bevor du bezahlen kannst, lädst du Guthaben auf dein VIMpay-Konto. Dieses schiebst du dann in einem zweiten Schritt auf die Fidesmo-Karte. Der Vorteil: Du gibst nur aus, was du vorher aufgeladen hast. Der Nachteil: Du musst dein Guthaben ständig im Blick behalten, sonst stehst du an der Kasse mit „leerem“ Armband da und kannst es nicht fürs kontaktlose Bezahlen nutzen.
Deutlich umständlicher als Apple Pay und Google Pay
Beide Umwege funktionieren, sind aber umständlich. Bei Apple Pay oder Google Pay hinterlegst du die Karte deiner Hausbank in der Regel direkt in der Wallet oder Banking-App, Sparkasse, DKB und ING sind dort längst an Bord. Beim Hama-Armband kommen für viele Nutzer eine zusätzliche App, ein zusätzlicher Vertrag und eine zweite Abrechnungsebene dazu.
Für Technikaffine ist das in einer Viertelstunde erledigt. Wer das Armband aber als Geschenk bekommt und einfach nur seine Sparkassen-Karte hinterlegen will, dürfte enttäuscht sein. Unser Tipp: Prüfe vor dem Kauf auf der Fidesmo-Website, ob deine Bank oder die Bank des zu Beschenkenden und der verwendete Kartentyp unterstützt werden.
Für wen sich das Hama Bezahlarmband lohnt
Unter dem Strich bleibt vor allem eine Erkenntnis: Das neue Hama-Armband ist eine gute Lösung für alle, die ihre analoge Uhr oder eine Smartwatch ohne Bezahlfunktion behalten wollen und Kunde einer der unterstützten Banken sind. Für Volksbank-, Sparda- oder comdirect-Kunden mit passender Karte ist es ein unkompliziertes Upgrade für 40 Euro. Alle anderen sollten ehrlich abwägen, ob ihnen der Umweg über Curve oder VIMpay den Komfort wert ist.
 KI-generiertes Bild
Ein Armband für 40 Euro, und meine analoge Uhr kann plötzlich bezahlen, ganz ohne Akku. Diese Idee finde ich total charmant. Für Volksbank- oder comdirect-Kunden ist das ein echtes Upgrade. Mich stört aber, wie Hama mit den 800 Partnerbanken wirbt. Wer etwa bei Sparkasse, DKB oder ING ein Konto hat, landet bei Curve oder VIMpay und hat einen weiteren Anbieter samt App am Hals. Gegen Apple Pay oder Google Pay wirkt das umständlich. Schade auch, dass es nur Silikon in zwei Farben gibt. Deswegen: Unbedingt erst die Bankenliste prüfen, dann kaufen.