
Du kommst nach Hause, die Schubladen sind herausgerissen, der Laptop ist weg. Nach dem ersten Schock greifst du zum Telefon und meldest den Schaden. Spätestens dann zeigt sich, dass deine Hausratversicherung nicht nur wissen will, was fehlt. Sie will auch wissen, wie du die Wohnung verlassen hast. Und genau hier kann dein Anspruch an einer Kleinigkeit hängen, die du vermutlich selbst schon hundertmal gemacht hast, ohne darüber nachzudenken. Ein Versicherter aus Kassel hat das teuer gelernt.
Zwei Stunden Supermarkt, null Euro von der Versicherung
Freitag, 19. Dezember 2008, gegen 16 Uhr. Ein Mann aus Kassel geht mit seiner Lebensgefährtin einkaufen. Gegen 18.15 Uhr sind beide zurück, Schränke und Kommode sind durchwühlt. Nach seinen Angaben fehlen unter anderem ein Möbeltresor und Schmuck im Wert von rund 16.700 Euro. Die Hausratversicherung zahlt nicht. Der Mann klagt auf 16.857 Euro und verliert vor dem Landgericht Kassel auf ganzer Linie (Urteil vom 27.05.2010, Az. 5 O 2653/09).
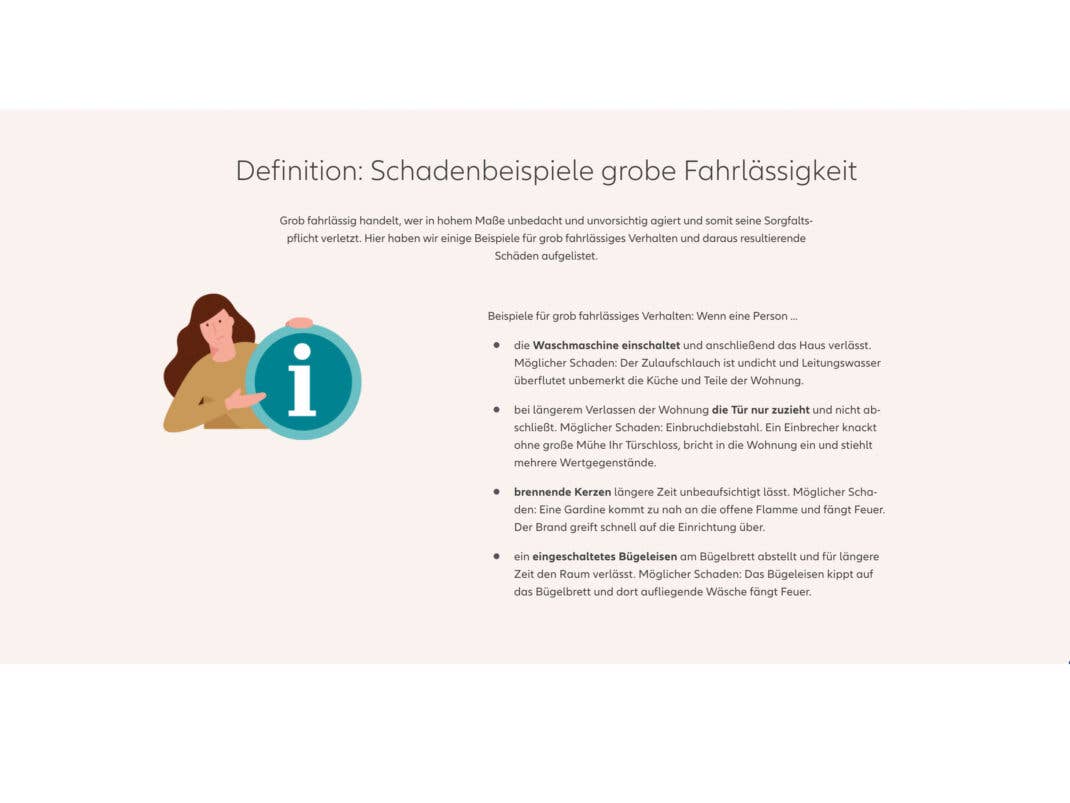
Zunächst scheiterte er an der Beweislast. Dass die Sachen vorher in der Wohnung waren, konnte er nicht belegen, und der bloße Verweis auf die Ermittlungsakte reichte dem Gericht nicht. Spannend wird das Urteil aber erst danach. Denn selbst wenn der Einbruch bewiesen gewesen wäre, hätte der Mann laut Gericht keinen Cent bekommen. Der erste Grund: Er hatte die Wohnungstür nur zugezogen, nicht abgeschlossen.
Klingt nach einer Lappalie? Für das Gericht nicht. Eine zugezogene Tür lässt sich ohne große Schwierigkeiten öffnen, erst das versperrte Sicherheitsschloss bietet deutlich mehr Schutz. Der Schlüssel hing ohnehin am Bund, abschließen hätte also keinerlei Aufwand bedeutet. Und ein Einkauf am Freitagnachmittag kurz vor Weihnachten sei keine Sache von ein paar Minuten. Das Gericht wertete das Verhalten deshalb als grob fahrlässig. Andere Gerichte sahen das schon bei deutlich kürzerer Abwesenheit so, das Landgericht Krefeld etwa bei einer Dreiviertelstunde.
Grob fahrlässig handelt, wer die nötige Sorgfalt in besonders schwerem Maß verletzt. Bis 2008 galt dafür das Alles-oder-Nichts-Prinzip: Wer grob fahrlässig handelte, bekam in aller Regel gar nichts. Seit der Reform des Versicherungsvertragsgesetzes darf der Versicherer nach § 81 Abs. 2 VVG nur noch kürzen, und zwar je nach Schwere des Verschuldens. Wie viel, sagt das Gesetz nicht. Das Landgericht Kassel setzte für den Regelfall 50 Prozent an, also genau die Mitte zwischen voller Leistung und null. Rechnerisch wären das allein für die zugezogene Tür rund 8.430 Euro der eingeklagten 16.857 Euro gewesen, die der Mann selbst getragen hätte.
Und der zweite Grund? Die Liste der gestohlenen Sachen reichte der Mann erst gut drei Wochen nach der Anzeige bei der Polizei ein. Seine Versicherungsbedingungen verlangten das aber unverzüglich. Auch dafür setzte das Gericht 50 Prozent an und addierte beide Kürzungen. Ergebnis: 100 Prozent, also nichts.
Soll ich die Tür immer abschließen?
Nein. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) nennt drei Prüfsteine: wie lange und warum du weg warst, ob die nicht verschlossene Tür den Einbruch tatsächlich erleichtert hat und was in deinem Vertrag steht. Wer kurz in den Garten geht, muss laut GDV nicht abschließen. Wer mehrere Stunden weg ist, schon.
GDV-Experte Mathias Zunk rät deshalb, beim Gehen immer so oft zu verriegeln, wie die Tür es technisch zulässt. Und es gibt Tarife, bei denen sich die ganze Diskussion erledigt: Manche Versicherer verzichten komplett auf die Kürzung bei grober Fahrlässigkeit. Bei der Allianz beispielsweise, ist das nach eigenen Angaben ab dem Tarif Smart enthalten. Bis hierhin scheint die Lösung einfach: immer abschließen. Doch genau dieser Rat kann an anderer Stelle gefährlich werden.
Warum Abschließen zur Falle werden kann
Bist du zu Hause, dreht sich die Logik um. Dann sollte sich die Wohnungstür von innen sofort öffnen lassen. Der Landesfeuerwehrverband Sachsen empfiehlt, dass sich Türen im Fluchtweg jederzeit ohne Hilfsmittel von innen öffnen lassen. Das Merkblatt zielt vor allem auf Hausflure und Treppenräume in Mehrfamilienhäusern. Deine Wohnungstür ist aber der erste Abschnitt desselben Fluchtwegs. Wer im Rauch erst den Schlüssel suchen muss, verliert die Sekunden, die zählen.
Wie ernst Gerichte das nehmen, zeigt ein Fall aus Frankfurt. Eine Eigentümergemeinschaft hatte beschlossen, die Haustür nachts von 22 bis 6 Uhr abzuschließen. Das Landgericht Frankfurt am Main erklärte den Beschluss für ungültig (Urteil vom 12.05.2015, Az. 2-13 S 127/12). Wer ohne Schlüssel unterwegs ist, komme im Brandfall nicht mehr aus dem Haus. Eine abgeschlossene Tür könne sich so als tödliches Hindernis erweisen.
Die übliche Lösung für die eigene Wohnungstür heißt: nicht abschließen oder den Schlüssel stecken lassen. Letzteres hat einen Haken. Viele Zylinder lassen sich dann von außen nicht mehr aufschließen, sofern sie keine Not- und Gefahrenfunktion haben. Mit einfachen Worten: Ein solcher Zylinder lässt sich auch dann von außen aufsperren, wenn innen ein Schlüssel steckt.
Du brauchst also eine Tür, die zuverlässig verriegelt ist, wenn du gehst, und sich sofort öffnen lässt, wenn du rausmusst. Genau diesen Spagat soll ein Smart Lock schaffen. Ob das auch deine Versicherung überzeugt, ist allerdings eine ganz andere Frage.
So verhindert ein Smart Lock das Vergessen
Ein smartes Türschloss, wie das Nuki Smart Lock Pro 5.0 (Test), sitzt innen auf dem Zylinder und dreht den steckenden Schlüssel per Motor. Mechanisch passiert also exakt das, was du sonst mit der Hand machst: Der Riegel fährt aus. Entscheidend sind zwei Funktionen. Auto Lock sperrt laut Nuki ab, sobald die Tür ins Schloss gefallen ist. Lock ’n’ Go löst du beim Rausgehen per Knopfdruck aus. Das Schloss wartet kurz und verriegelt dann. Das Vergessen fällt damit weg.
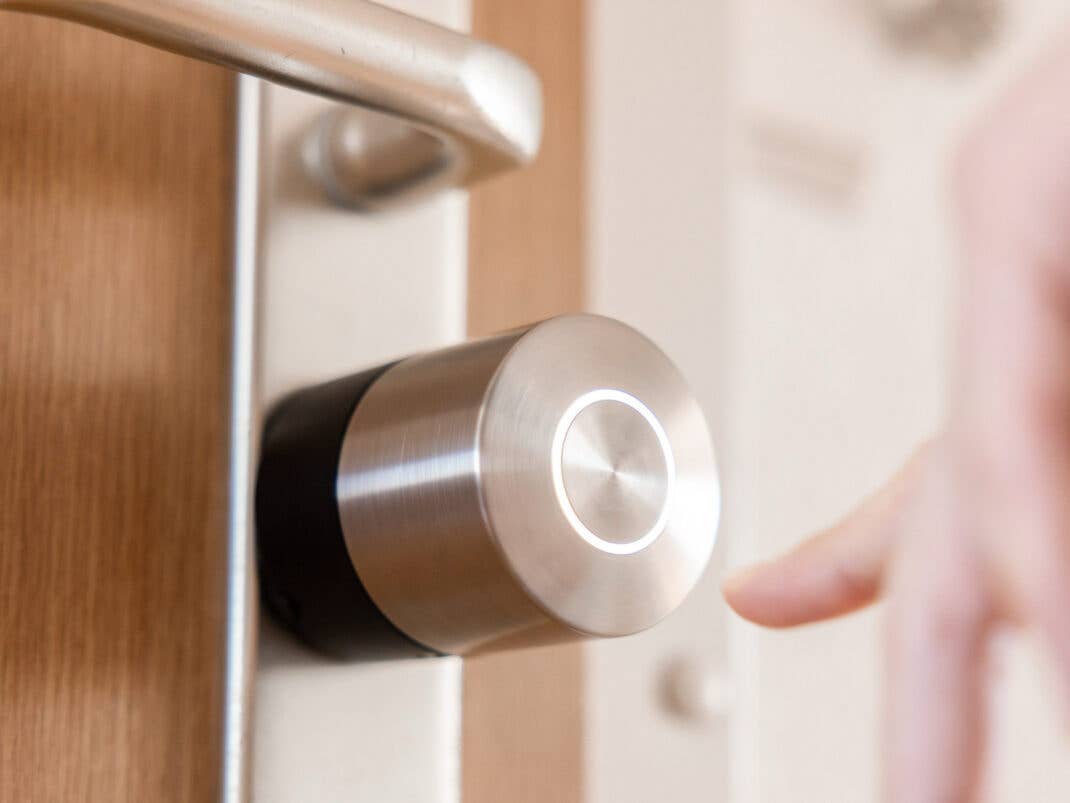
Wichtig ist allerdings: Auto Lock unterscheidet nicht, ob du gehst oder gerade heimkommst. Die Tür ist also auch dann verriegelt, wenn du zu Hause bist, und das ist genau die Situation aus dem Brandschutz-Abschnitt. Entschärft wird das durch den Knopf am Gehäuse, der die Tür ohne Schlüsselsuche öffnet. Ist der Akku leer, lässt sich der Ring am Schloss von Hand drehen. Damit das im Ernstfall klappt, müssen aber auch Kinder und Gäste wissen, wie es geht.
Bleibt die Frage, die sich jeder Smart-Lock-Besitzer stellen sollte: Erkennt die Versicherung das an? Nuki erklärt nach eigenen Angaben, das Smart Lock verändere die Sicherheitsklasse der Tür nicht und müsse nicht gemeldet werden. Technisch gilt: Verriegelt ist verriegelt, ob per Hand oder per Motor. Schwieriger wird es, wenn jemand ein Smart Lock digital öffnet. Dann fehlen Aufbruchspuren, und wie heikel das ist, zeigt schon der Kasseler Fall. Dort fand die Polizei keinerlei Spuren am Schloss, und der Versicherer argumentierte, ohne Spuren sei ein Einbruch gar nicht möglich. Das Gericht ließ die Frage offen.
Wie Versicherer mit einem spurenlosen digitalen Zugang umgehen, regeln ihre Bedingungen unterschiedlich. Immerhin müssen Hersteller seit dem Cyber Resilience Act ausgenutzte Schwachstellen binnen 24 Stunden melden. Das App-Protokoll hält zudem jeden Schließvorgang mit Uhrzeit fest. Ob Versicherer das als Nachweis akzeptieren, wird sich erst in Zukunft zeigen.
 KI-generiertes Bild